液冷泵正从“可选组件”升级为“核心部件”。
泵沙龙
摘 要:随着AI算力需求的爆发式增长与芯片功耗的持续攀升,半导体行业的热管理正面临前所未有的挑战。液冷泵作为液冷散热系统的核心动力部件,其技术演进已成为制约半导体产业发展的关键环节之一。本文系统梳理了半导体行业液冷泵技术的发展现状,从技术演进、应用场景、市场格局及未来趋势四个维度展开论述。研究表明,液冷泵正从传统机械泵向磁力泵、屏蔽泵、压电微泵等多元技术路线演进;在AI数据中心、半导体制造、消费电子等应用场景中,液冷泵正从“可选组件”升级为“核心部件”; 全球液冷泵细分市场(含CDU液冷泵、服务器液冷泵、微泵等)合计规模预计在2032年达到百亿美元级别。本文认为,零泄漏、高可靠性、智能化和微型化将成为液冷泵技术发展的四大核心方向。
关键词:液冷泵;半导体热管理;AI数据中心;CDU;压电微泵
1. 引言
半导体行业正经历一场深刻的热管理变革。AI芯片的热设计功耗(TDP)已从H100的约700W跃升至Blackwell系列的1,400W以上,Rubin平台更逼近2,300W;AI训练机柜的功率密度在2026年已普遍超过130kW,部分液冷部署甚至突破250kW每机柜。传统风冷方案受限于约8kW每机柜的散热能力,已完全无法满足新一代高密度计算的需求。
在这一背景下,液冷技术从“可选方案”转变为“必选方案”。据TrendForce预测,液冷技术在AI数据中心的渗透率将从2024年的14%跃升至2025年的33%,英伟达Rubin平台已实现100%全液冷设计,而Blackwell/GB200时代仍为‘液冷+风冷’混合架构(液冷占比约80%-85%)。2025年被普遍视为液冷产业从“示范应用”迈向“规模化落地”的关键拐点。
在液冷系统中,泵是驱动冷却液循环的核心动力部件 - 它是整个液体回路中“最先失效、决定数据大厅噪音水平、并决定CDU能否达到其正常运行时间SLA”的关键组件。液冷泵的性能直接决定了流量稳定性、冷却能力和系统可靠性。理解液冷泵技术的发展现状与趋势,对于半导体行业从业者、数据中心运营商及热管理方案设计者而言,具有重要的理论价值和实践意义。
2. 半导体热管理挑战与液冷泵的兴起
2.1 芯片功耗的指数级增长
半导体行业长期遵循的功耗增长曲线正在被AI算力需求彻底改写。三维集成电路(3D IC)的功率密度已普遍超过100 W/cm²,热点区域功率密度可达1,000 W/cm²以上。传统散热方案(如散热器、均热板)因垂直热阻过大而失效。
英伟达作为AI算力的核心供应商,其产品路线图清晰地反映了这一趋势:Rubin平台(VR200)的GPU最大TDP预计高达2,300W,现有散热方案无法应对。这一功耗水平要求供应商开发全新的微通道液冷技术方案。
2.2 从风冷到液冷:泵角色的根本转变
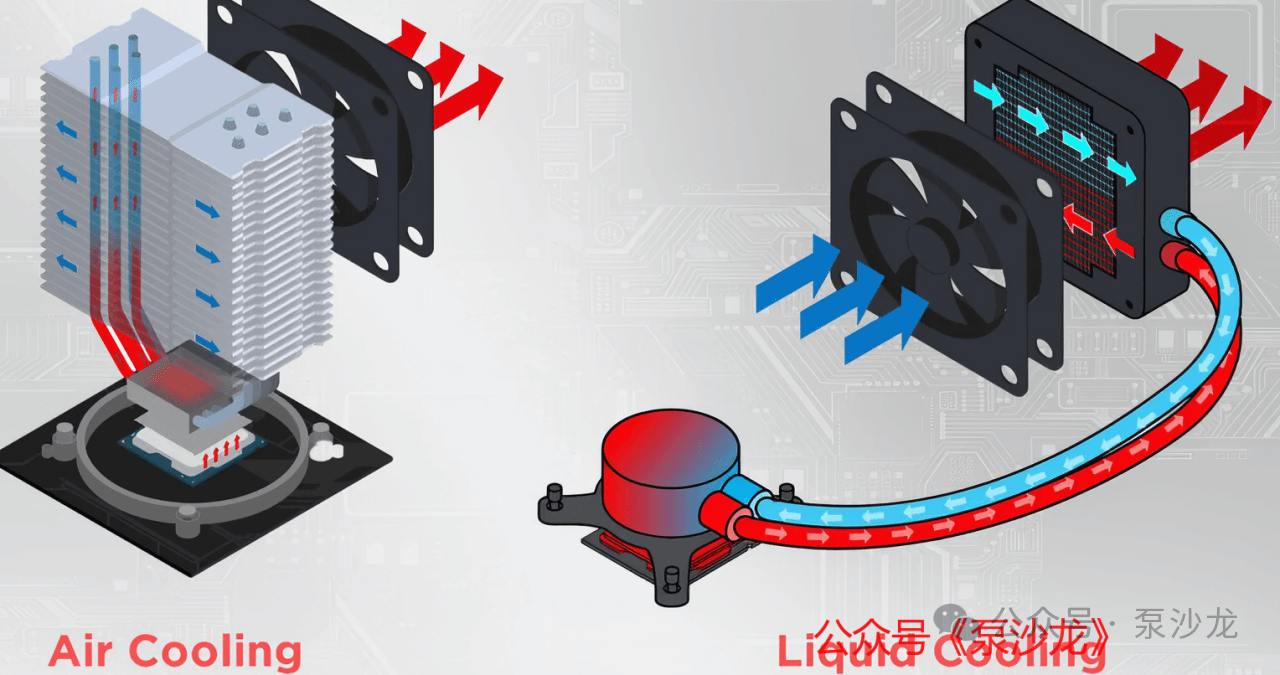
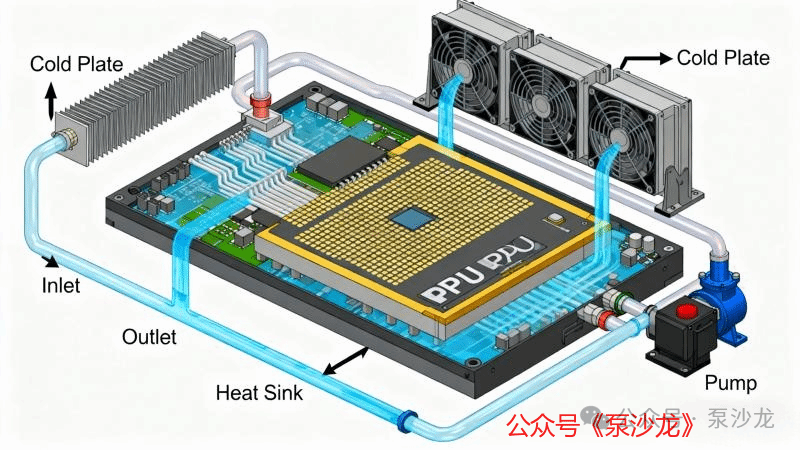
在风冷时代,散热系统的核心是风扇和散热片;而在液冷时代,泵取代了风扇成为系统的“心脏”。CDU(Coolant Distribution Unit,冷却液分配单元)泵正从“辅助组件”演变为“系统性能、能效和可靠性的关键使能器”。
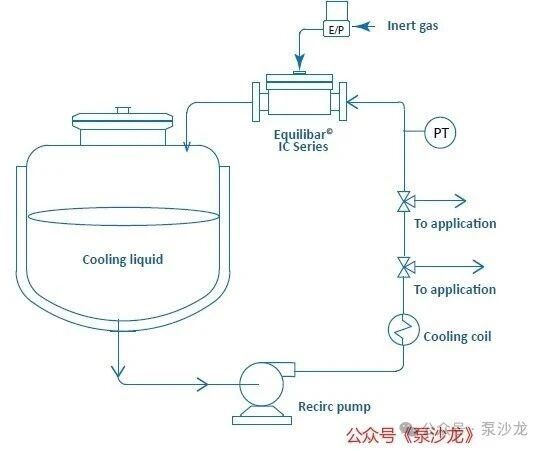
液冷系统的典型架构包含多个流体处理环节:直接芯片冷板回路(二次侧)、CDU一次回路、单相浸没式液冷、两相浸没式液冷以及背门热交换器回路。每个环节都对泵提出了不同的技术要求 - 从冷板回路的精准压力控制(5-20L/min每服务器,200-1,200L/min每机柜),到CDU一次回路的高流量高扬程要求(1,000-6,000L/min每CDU)。
3. 液冷泵技术路线与演进
3.1 传统机械泵与磁力驱动泵
在液冷泵技术谱系中,机械泵是最为成熟的技术路线。目前大量国际一线CDU厂商主要采用机械泵,其核心优势在于效率高。然而,机械泵面临动密封泄漏的风险,这在半导体制造和高密度数据中心环境中是不可接受的 - “一滴液体落在带电电子设备上就是一次可维修性事件,而非维护事件”。
磁力驱动泵和屏蔽泵因此成为更受青睐的技术路线。磁力驱动泵(屏蔽泵)因其零泄漏特性成为主流技术方向。屏蔽泵的永磁同步电机、无磨损轴承等技术在液冷应用中优势明显。泰福泵业推出的TFH系列采用全封闭屏蔽电机,彻底消除动密封泄漏风险,并通过了80,000小时寿命测试。凯士比的循环泵采用独特的干轴设计与短粗刚性轴结构,加强型轴承设计寿命超过100,000小时。
3.2 无刷直流泵与智能控制
随着数据中心对能效和智能化的要求不断提高,无刷直流(BLDC)泵正成为行业标准。许多OEM和系统集成商开始明确指定采用BLDC技术的泵,其设计目标为长使用寿命和高可靠性。
智能变频泵的出现使液冷系统能够根据实时热负荷动态调节流量,实现“按需供冷”。分布式CDU架构中,泵的低扬程、紧凑型、高效率特性与弹性负载比例功耗消耗相结合,显著提升了系统整体能效。据行业分析,传统泵在15-20kW负载下效率损失超过25%,30kW以上时可靠性急剧下降 - 这进一步凸显了智能泵技术升级的紧迫性。
3.3 压电微泵:微型化的突破
在消费电子和移动设备领域,压电微泵代表了液冷泵技术的前沿方向。艾为电子成功开发的新一代基于压电微泵的液冷散热驱动方案,通过高压180Vpp和中低频振动驱动微通道内冷却介质,实现了超低功耗、超小体积、超高背压流量以及超静音散热。这是国产芯片在该领域的首个自主突破。
压电微泵利用压电材料的逆压电效应 - 在电场作用下,压电陶瓷发生形变,带动金属片产生凹凸运动,使泵腔容积变化从而产生“吸”或“压”力,在单向阀作用下形成单向流动。相比传统风冷方案,基于压电微泵的液冷方案功耗降低达90%。
3.4 液态金属驱动泵:前沿探索
液态金属作为芯片冷却介质是近年来兴起的前沿研究方向。西北工业大学团队的研究表明,镓基液态金属的导热系数达10-40 W/(m·K),远超传统工质。在热流密度111.1 W/cm²下,液态金属冷却技术仍能稳定散热。
在驱动泵方面,研究覆盖了电磁泵、压电泵等多种类型 - 例如双层螺旋电磁泵在200A电流下可产生压力达76.5kPa。液态金属芯片冷却技术被系统性地归纳为五大研究方向:冷却介质选择、通道设计、驱动泵分析、系统性能评估方法以及液态金属微流控芯片散热系统的协同设计。然而,腐蚀防护、流动稳定性、成本控制等仍是该技术走向产业化面临的挑战。
3.5 泵驱两相冷却系统
两相冷却利用制冷剂的蒸发潜热实现高效散热,是应对超高热流密度的关键技术路径。泵驱两相式冷板利用低压制冷剂,通过蒸发潜热进行热传递 - 液态制冷剂从储液器泵入冷板,吸收芯片热量后部分汽化,实现高效沸腾传热。
北京航空航天大学等机构提出的泵驱芯片级两相冷却系统,在动态热负载下的热响应测试表明,系统可在4-5秒内实现稳定过渡。深圳昂湃技术取得的嵌入式泵驱两相液冷CDU系统专利,进一步降低了系统成本和体积。Envicool在Intel Connection 2025上展示的泵驱两相冷板液冷系统也引起了广泛关注。
4. 液冷泵的主要应用场景
4.1 AI数据中心
AI数据中心是液冷泵最大且增长最快的应用市场。全球CDU液冷泵市场预计将从2025年的2.64亿美元增长至2032年的5.50亿美元,年复合增长率达11.4%。仅英伟达和谷歌两家公司的液冷需求,在2026年对应的CDU液冷泵市场规模就预计达到11.39亿至15.44亿美元。
在数据中心场景中,液冷泵需满足五项核心工程约束:零泄漏、低脉动(冷板微通道对脉动敏感)、低噪音(7×24小时在人员值守的数据大厅运行)、5年以上平均无故障时间(MTBF)、以及与所选冷却液的材质兼容性。
4.2 半导体制造
半导体制造对温度控制的精度要求极为苛刻。每一道前沿工艺 - EUV光刻、CMP、等离子刻蚀、CVD、离子注入、光学计量 - 都依赖将设备侧流体稳定在设定点,通常精度要求在±0.1°C以内。
2026年,全球同步建设超过18座新的300mm晶圆厂,工艺温度进一步向-80°C推进,同时行业正从3M已停产的Fluorinert和Novec流体向Galden PFPE和第三方HFE替代品迁移。这些变化对泵的材质兼容性、低温运行能力和超低金属离子污染控制提出了前所未有的要求。
4.3 消费电子与移动设备
压电微泵液冷技术正将主动液冷方案带入智能手机、平板电脑、AI眼镜、AR/VR头戴设备等移动终端。相比传统的石墨散热、铜管散热和均热板(VC)等被动散热方案,基于压电微泵的主动液冷方案在换热系数、耐弯折性、技术扩展性和绝缘性能等方面具有显著优势。
4.4 半导体测试与老化
半导体测试和老化环节对热管理的要求同样严苛。热冲击试验箱需要在-65°C至+155°C之间循环,使用两相Fluorinert/Galden浴槽。低温刻蚀步骤在-100°C下进行,先进3D NAND和HBM堆叠的样品预冷甚至需要液氮冷却至-196°C。这些极端温度场景要求泵具备在宽温域内稳定运行的能力。
5. 市场规模与产业格局
5.1 市场规模快速扩张
液冷泵市场正经历爆发式增长。据QYResearch统计,2025年全球主动热管理液冷微泵市场规模为0.45亿美元,预计2032年达到0.64亿美元,年复合增长率为5.1%。全球主动液冷微泵2025年销量约为70-120万件,平均单价30-70美元。
服务器液冷泵市场规模更为可观。2025年中国服务器液冷泵市场销售收入达6.15亿美元,预计2032年增至11.64亿美元,年复合增长率为9.6%。全球服务器液冷泵2025年产量达14.65万台,平均售价4,200美元/台。
更宏观地看,2026年全球数据中心液冷核心部件市场空间预计达195亿美元,2030年有望扩大至611亿美元。其中CDU液冷泵2030年市场规模预计达66亿美元。
5.2 产业链与主要企业
液冷泵产业链可分为上游核心部件(电机、泵体材料、密封元件、控制器与传感器)、中游设备制造与系统集成、下游应用(数据中心、工业冷却、医疗设备等)三个层级。
国际主要厂商包括格兰富(Grundfos,丹麦)、威尔(Wilo,德国)、赛莱默(Xylem,美国)、福斯(Flowserve,美国)、凯士比(KSB,德国)、苏尔寿(Sulzer,瑞士)等。在微泵领域,高砂流体系统(Takasago Fluidic Systems)、日东工器(NITTO KOHKI)、巴特尔斯微技术(Bartels Mikrotechnik)等企业占据重要地位。
国内企业方面,南方泵业已推出NF-CDU系列冷却液分配单元,成为国内第一家主动拥抱数据中心变革的国有上市泵企。飞龙股份的大功率液冷泵已进入英伟达、华为昇腾910B液冷服务器供应链。合肥新沪推出低压与高压两大液冷泵系列,功率覆盖60W至7,500W。大元泵业、美湖股份等企业也在积极布局液冷赛道。
6. 技术挑战与未来趋势
6.1 当前面临的核心挑战
尽管液冷泵技术取得了长足进步,但仍面临诸多挑战:
寿命与可靠性:传统泵的有限寿命(约15,000小时)导致年化故障率超过6%。在要求7×24小时不间断运行的数据中心,这构成了显著的运维风险。
能耗占比:泵的能耗占冷却系统总功耗的35%以上。随着液冷系统大规模部署,泵的能效优化成为降低整体PUE的关键环节。
智能化不足:传统泵无法适应动态热负载的变化。AI工作负载的波动性要求泵具备实时响应能力。
噪音问题:部分泵的噪音水平超过80dB,限制了在人员值守环境的部署。
材料兼容性:半导体制造和AI数据中心使用的冷却液种类繁多 - 从去离子水、丙二醇水溶液到Galden PFPE、Fluorinert、HFE等氟化液 - 泵材料需与各类冷却液兼容且不引入污染。
6.2 未来发展趋势
趋势一:零泄漏与高可靠性成为刚需。无轴封技术路线(磁力泵、屏蔽泵)的应用将持续增加。设计寿命超10万小时的泵将成为行业标准。磁悬浮液冷泵的散热密度已达1,200 W/cm²。
趋势二:智能化与数字化。泵将从单纯的流体驱动部件演变为具备感知、通信和自适应能力的智能终端。实时监测、预测性维护和与系统级控制器的协同将成为标配。
趋势三:微型化与高集成度。飞龙股份的服务器液冷电子泵已实现电机与水泵高度集成,同功率下体积仅为传统机械泵的三分之一。压电微泵等新兴技术将进一步推动液冷方案向更小体积、更低功耗方向发展。
趋势四:系统级协同设计。液冷泵正从单一零部件向定制化热管理模块的组成部分演进。冷板、微通道、冷却液和泵之间的系统协同能力越来越重要。
趋势五:标准化与生态构建。随着液冷从“补充方案”走向“主流方案”,行业正朝着更高可靠性、模块化和智能化的方向升级。产业链正向高端制造和系统集成方向集中。
7. 结语
半导体行业的液冷泵技术正处于从“辅助部件”向“核心使能器”转变的关键时期。AI算力的爆发式增长、芯片功耗的持续攀升以及绿色低碳的监管要求,共同驱动着液冷泵技术在材料、结构、控制和系统集成等层面的全面革新。
从技术路线看,磁力泵/屏蔽泵凭借零泄漏和高可靠性在数据中心和半导体制造场景中占据主导,压电微泵为消费电子提供了微型化解决方案,液态金属驱动泵和泵驱两相冷却则代表了面向极端热流密度的前沿探索。从市场格局看,全球液冷泵市场正以两位数的年复合增长率扩张,国内外企业加速布局,产业链日趋完善。
展望未来,零泄漏、高可靠性、智能化和微型化将成为液冷泵技术发展的四大核心方向。随着液冷技术从“示范应用”全面迈向“规模化落地”,液冷泵作为液冷系统的“心脏”,其技术演进将持续深刻影响半导体行业的热管理格局,为AI时代的高性能计算提供坚实的技术基础。


 地址:浙江省温州市永嘉县瓯北街道江北新街51号兰州理工大学温州泵阀工程研究院
 电话:0577-67988060
 传真:0577-67986108
 甘公网安备 62010302000634号